엘앤에프 2026년 하반기 주가전망 LFP와 북미 ESS가 이끄는 턴어라운드 분석 핵심 후기 및 정보 정리
BBBORA EDITORIAL
엘앤에프 2026년 하반기 주가전망 LFP와 북미 ESS가 이끄는 턴어라운드 분석 핵심 후기 및 정보 정리
📌 핵심 요약 미리보기 특히 엘앤에프 관련하여 실제 핏감과 착용 만족도를 꼼꼼히 확인해 보았습니다.
본 포스팅에서는 엘앤에프 관련 핵심 사양과 실질적인 장단점 비교 포인트를 체계적으로 분석하여 정리했습니다.
안녕하세요. 오늘은 2차전지 양극재 시장에서 큰 주목을 받고 있는 엘앤에프의 2026년 하반기 주가 전망과 실적 턴어라운드 포인트를 자세히 분석해 보려고 해요. 지난 8분기 동안 이어졌던 긴 적자의 터널을 지나 마침내 강력한 재도약의 티핑 포인트를 맞이하고 있다는 평가가 이어지고 있는데요. 단순히 업황이 개선되는 것을 넘어 글로벌 공급망에서 독보적인 비중국 대안으로 자리 잡고 있는 엘앤에프의 핵심 경쟁력을 하나씩 살펴봤어요.
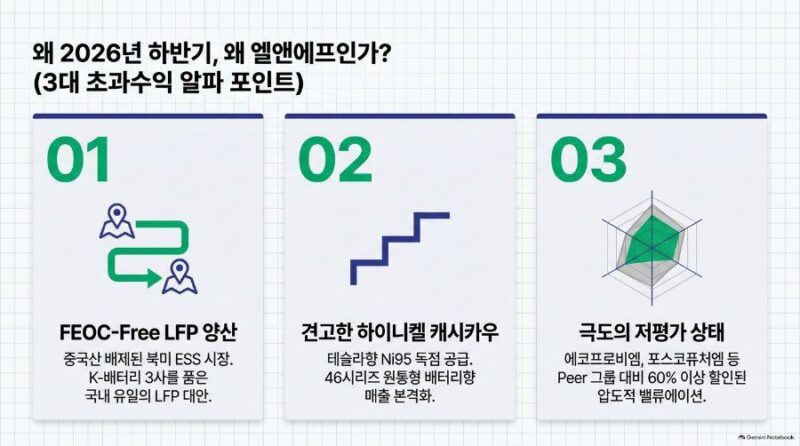
2026년 하반기 엘앤에프의 3대 초과수익 알파 포인트
엘앤에프가 2026년 하반기부터 강력한 주가 상승 모멘텀을 가질 수밖에 없는 이유는 세 가지 핵심 포인트로 정리할 수 있어요. 첫 번째는 미국 FEOC 규제를 완전하게 우회하는 비중국 LFP 양극재의 본격적인 양산이에요. 두 번째는 테슬라향 Ni95 독점 공급과 46시리즈 원통형 배터리 중심의 견고한 하이니켈 매출이에요. 마지막으로 세 번째는 동종 업체 대비 극도로 할인되어 있는 압도적인 밸류에이션 저평가 상태라는 점이에요.
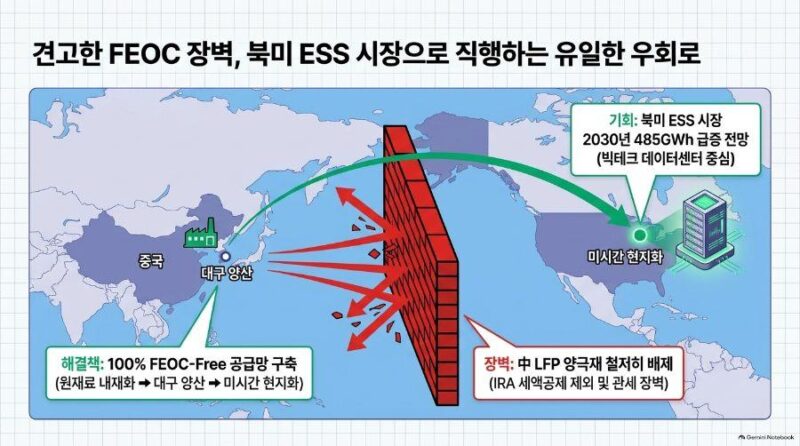
견고한 FEOC 장벽을 관통하는 북미 ESS 직행 우회로
북미 ESS 시장은 2030년까지 485GWh 규모로 폭발적인 성장이 예상되는 매력적인 시장이에요. 하지만 미국 정부의 대중국 관세 인상과 FEOC 규제 강화로 인해 중국산 LFP 배터리의 진입이 철저히 막히게 되었는데요. 엘앤에프는 이 거대한 공백을 메울 수 있는 가장 강력한 선구자로 떠올랐어요. 특히 산화철을 직접 활용하는 무전구체 공법을 통해 중국산 전구체 의존도를 완전히 제로로 만들며 독보적인 전략적 우위를 확보했어요.
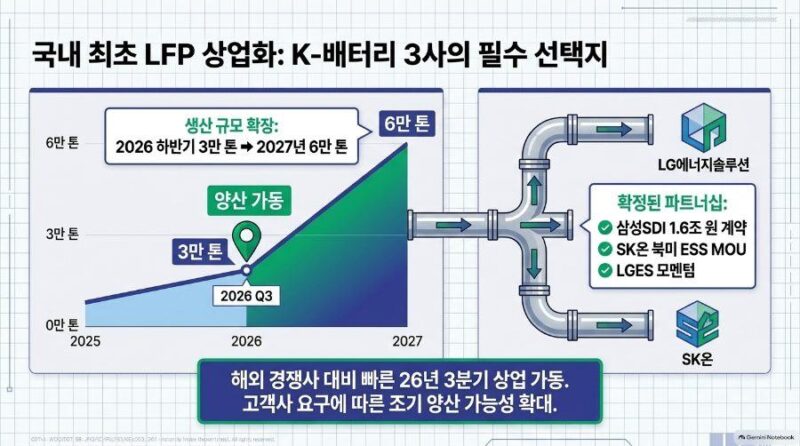
국내 최초 LFP 상업화와 K-배터리 3사의 필수 선택지
엘앤에프는 자회사 엘앤에프플러스의 대구 공장을 통해 2026년 하반기 초기 3만 톤 규모로 LFP 양극재 상업 가동을 시작해요. 이는 2027년까지 6만 톤 규모로 빠르게 확정 확장될 예정인데요. 빠른 대량 양산 체제 덕분에 국내 배터리 3사 모두에게 필수적인 파트너로 자리 잡았어요. 삼성SDI와 1.6조 원 규모의 공급 계약을 맺고 SK온과 북미 ESS 전용 LFP MOU를 체결하는 등 고객사 다변화가 가시적인 성과를 내고 있더라고요.
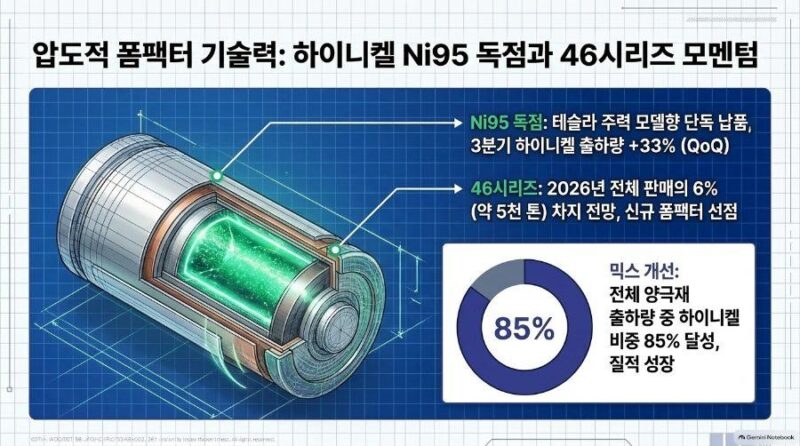
압도적 폼팩터 기술력과 하이니켈 Ni95 및 46시리즈
시장의 여러 소문에도 불구하고 엘앤에프의 하이니켈 양극재 기술 지배력은 여전히 강력하다고 느꼈어요. LG에너지솔루션을 통해 테슬라 주력 모델에 공급되는 N95 양극재 독점 체제는 견고하게 유지되고 있으며, 전체 출하량 중 하이니켈 비중이 85%에 달해 수익성을 든든하게 받쳐주고 있어요. 거기에 더해 차세대 46시리즈 원통형 배터리용 양극재 출하가 본격화되면서 2026년 전체 판매의 6% 이상을 차지하며 기술적 프론티어 입지를 증명하고 있어요.
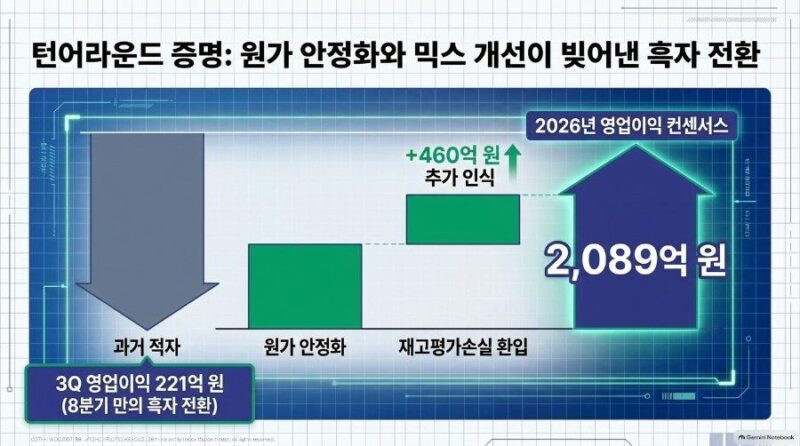
실적 턴어라운드 증명과 2026년 흑자 전환 전망
재무적인 측면에서도 완벽한 턴어라운드 국면에 접어들었어요. 원가 안정화와 고부가가치 제품 믹스 개선 덕분에 8분기 연속 적자를 끊어내고 흑자 전환에 성공했는데요. 특히 2026년 1분기에는 460억 원 규모의 재고자산 평가손실 환입까지 예정되어 있어서 실적의 질적 개선이 돋보일 것으로 보여요. 삼성증권 추정치 기준 2026년 연결 매출액은 3.608조 원, 영업이익은 2,089억 원에 달할 것으로 전망되고 있어요.
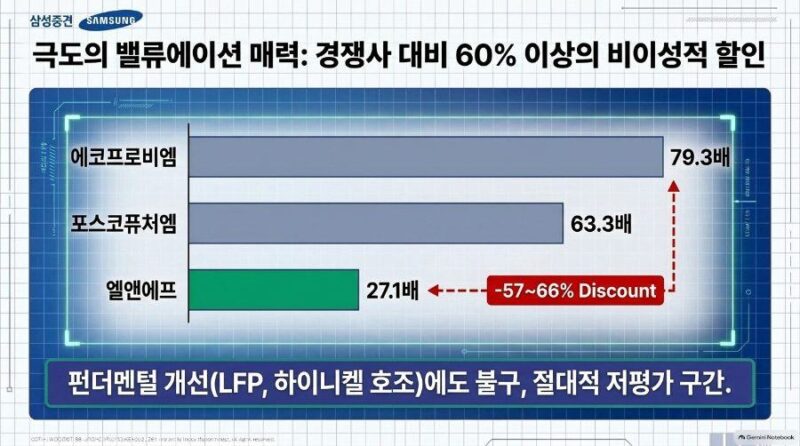
동종 업체 대비 극도의 저평가 구간과 밸류에이션 매력
기술적 선점 효과와 우수한 펀더멘털에도 불구하고 현재 엘앤에프의 주가는 비이성적일 정도로 저평가되어 있어요. 2026년 예상 EV/EBITDA 기준으로 포스코퓨처엠이 63.3배, 에코프로비엠이 79.3배를 받는 동안 엘앤에프는 27.1배 수준에 머물러 있는데요. 이는 경쟁사 대비 57%에서 66%까지 크게 할인된 가격으로, 향후 주가 상승 시 가장 가파른 리레이팅이 나타날 수 있는 구간이라고 판단해요.
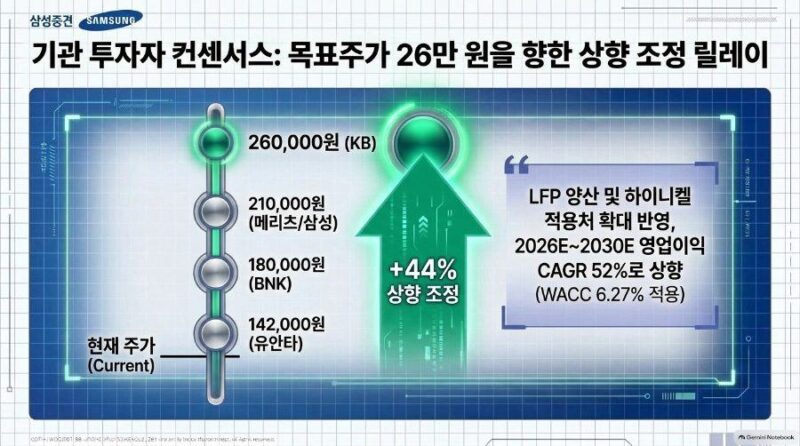
기관 투자자 컨센서스 상향과 중장기 투자 전략
주요 증권사들 역시 엘앤에프의 압도적인 펀더멘털 개선을 반영하여 목표주가를 높여 잡고 있어요. KB증권은 26만 원, 메리츠증권과 삼성증권은 21만 원 선을 제시하며 강한 매수 의견을 유지하고 있는데요. LFP 양산 및 하이니켈 적용처 확대에 따라 2026년부터 2030년까지 영업이익 연평균 성장률이 52%에 달할 것으로 분석되었어요. 실적 반등과 비중국 LFP 모멘텀이 맞물린 지금이 중장기 비중 확대를 고려하기에 좋은 시점이라고 생각해요.
#엘앤에프 #엘앤에프주가 #엘앤에프주가전망 #엘앤에프전망 #2차전지 #2차전지관련주 #2차전지주가전망 #양극재 #양극재관련주 #LFP #LFP배터리 #LFP양극재 #ESS #ESS관련주 #북미ESS #주가전망 #주식전망 #주식분석 #주식투자 #국내주식 #코스닥 #K배터리 #배터리관련주 #턴어라운드 #실적개선주 #종목분석 #재테크 #2026년주가전망